Foto: UnSplash/Kelly Sikkema

24 sept. 2026, 15:37,
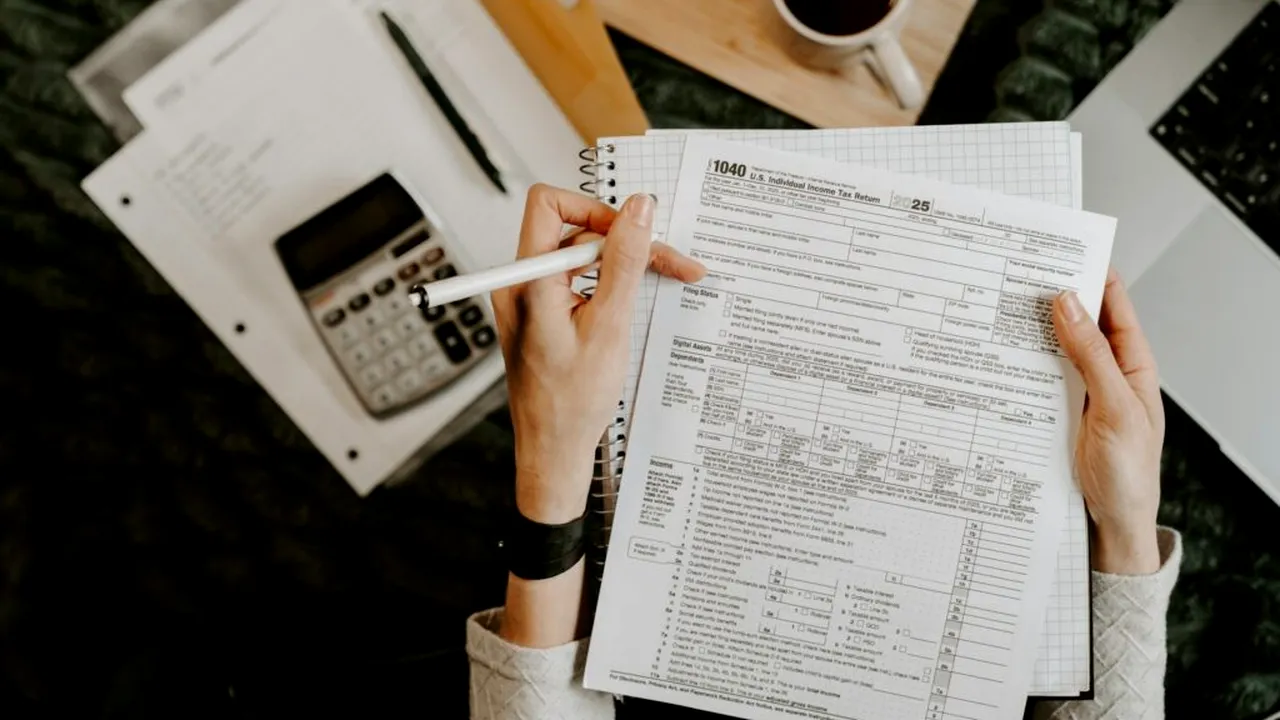
Declarația depusă în 2026 se referă, în principiu, la veniturile realizate în anul 2025. Cele mai cunoscute formulare sunt Modello 730/2026 și Modello Redditi Persone Fisiche 2026.
Alegerea formularului nu se face în funcție de cetățenie. Un cetățean român este supus acelorași reguli aplicabile celorlalte persoane aflate în aceeași situație fiscală în Italia. Contează rezidența fiscală, natura veniturilor și obligațiile avute în anul pentru care se depune declarația.
Ce este, mai exact, dichiarazione dei redditi
Dichiarazione dei redditi este declarația fiscală anuală transmisă către Agenzia delle Entrate, administrația fiscală italiană. Prin aceasta sunt indicate veniturile, impozitele deja reținute, cheltuielile deductibile sau care dau dreptul la reduceri fiscale și eventualele active deținute în străinătate.
La finalul calculului, contribuabilul poate avea:
- un credit fiscal și, prin urmare, dreptul la rambursarea unei sume;
- un debit, dacă impozitul reținut în cursul anului a fost insuficient;
- un rezultat fără diferențe de plată sau de rambursat.
Pentru salariați și pensionari, rambursările sau sumele datorate pot fi, în anumite condiții, operate direct prin salariu ori pensie.
Declarația de venit nu este același lucru cu ISEE
Una dintre cele mai frecvente confuzii este între dichiarazione dei redditi și ISEE.
Declarația de venit este un document fiscal, folosit pentru stabilirea impozitului datorat. ISEE – Indicatore della Situazione Economica Equivalente – măsoară situația economică a familiei și este solicitat pentru accesul la anumite prestații sociale, reduceri și servicii publice.
ISEE se obține pe baza declarației DSU – Dichiarazione Sostitutiva Unica – și ia în calcul nu numai veniturile, ci și patrimoniul și componența familiei. Depunerea ISEE nu înlocuiește declarația fiscală, iar depunerea declarației fiscale nu generează automat un ISEE.
Certificazione Unica nu este declarația de venit
Certificazione Unica, prescurtată CU, este documentul eliberat de angajator, de INPS sau de un alt plătitor de venit. Acesta cuprinde salariile, pensiile ori alte venituri plătite, precum și impozitele și contribuțiile reținute.
CU furnizează informații folosite la completarea declarației, dar nu este ea însăși declarația de venit.
În 2026, Certificazione Unica referitoare la veniturile din 2025 trebuia pusă la dispoziția beneficiarilor, pentru principalele categorii, până la 16 martie. Persoana care a lucrat pentru mai mulți angajatori poate primi mai multe documente CU.
Cine poate folosi formularul 730
Formularul 730 este utilizat în principal de salariați, pensionari și de persoanele care au anumite venituri asimilate salariilor. El poate include și alte categorii de venituri, cheltuieli deductibile, investiții ori active deținute în străinătate, în limitele stabilite de instrucțiunile oficiale.
Avantajul principal este că eventualele rambursări pot fi primite prin angajator sau prin instituția care plătește pensia. Dacă rezultă impozite suplimentare, acestea pot fi reținute prin același mecanism. Formularul poate fi depus și fără un angajator care să efectueze regularizarea, prin varianta 730 fără sostituto d’imposta.
Pentru anul 2026, termenul de depunere a formularului 730 este 30 septembrie 2026.
Cine trebuie să folosească Redditi Persone Fisiche
Modello Redditi Persone Fisiche este formularul mai complex. Acesta este folosit, între alții, de contribuabili care au venituri sau obligații ce nu pot fi gestionate integral prin 730, de anumite persoane care desfășoară activități independente, de titularii unor venituri de afaceri și de contribuabilii aflați în situații fiscale mai complicate.
Poate fi necesar și pentru o persoană care a fost nerezidentă în Italia într-o parte relevantă a perioadei fiscale sau care trebuie să declare categorii speciale de venituri și credite fiscale.
Pentru declarația Redditi Persone Fisiche 2026, referitoare la veniturile din 2025, termenul electronic este 2 noiembrie 2026. Termenul obișnuit ar fi fost 31 octombrie, dar în 2026 această dată cade într-o zi de sâmbătă, astfel că scadența este mutată în prima zi lucrătoare următoare.
Prezentarea pe hârtie, prin oficiul poștal, este permisă numai anumitor contribuabili și în situațiile stabilite de instrucțiunile oficiale.
Cine poate fi scutit de depunerea declarației
Nu orice persoană care lucrează sau primește o pensie în Italia este obligată să depună anual declarația. Poate fi scutit, de exemplu, salariatul care a avut un singur angajator, a primit numai venituri deja regularizate corect și nu are alte venituri ori obligații care trebuie declarate.
Scutirea nu trebuie însă presupusă automat. Situația trebuie verificată dacă persoana:
- a avut doi sau mai mulți angajatori;
- a primit mai multe documente Certificazione Unica;
- a lucrat o parte din an și apoi a primit indemnizație de șomaj de la INPS;
- a obținut venituri ocazionale sau din activități independente;
- a încasat chirii;
- a primit venituri din România sau din altă țară;
- deține investiții ori active financiare în străinătate;
- are impozite care nu au fost calculate sau reținute corect.
Chiar și atunci când declarația nu este obligatorie, depunerea ei poate fi avantajoasă dacă persoana are dreptul la rambursarea unor impozite sau la recunoașterea unor cheltuieli.
Ce trebuie să verifice românii care au venituri în România
Un contribuabil rezident fiscal în Italia este impozitat, ca regulă generală, pentru veniturile sale totale, indiferent de țara în care au fost produse. Acest principiu este cunoscut drept impozitare a venitului mondial.
Prin urmare, faptul că un venit a fost obținut în România nu înseamnă că el poate fi omis automat din declarația italiană. În funcție de situație, pot fi relevante:
- salariile primite din România;
- pensiile românești;
- veniturile din chirii;
- dividendele și dobânzile;
- veniturile din activități independente;
- câștigurile obținute din vânzarea unor bunuri sau investiții;
- alte venituri impozabile potrivit legislației italiene.
Italia și România au încheiat o convenție pentru evitarea dublei impuneri. Convenția stabilește ce stat poate impozita fiecare categorie de venit și în ce condiții. Dacă un impozit a fost plătit definitiv în România, contribuabilul poate avea dreptul la un credit fiscal în Italia, în limitele și condițiile prevăzute de lege.
Existența convenției nu înseamnă însă că venitul poate fi ascuns sau că orice sumă plătită în România este rambursată integral în Italia. Tratamentul diferă în funcție de natura venitului. Pensiile private, pensiile pentru servicii publice, chiriile, salariile și dividendele nu urmează neapărat aceeași regulă.
Rezidența fiscală este mai importantă decât cetățenia
Un cetățean român nu devine automat rezident fiscal italian doar pentru că are un contract de muncă în Italia. În același timp, nici păstrarea domiciliului sau a unor bunuri în România nu exclude automat rezidența fiscală în Italia.
Legislația italiană analizează dacă, pentru cea mai mare parte a perioadei fiscale, persoana a avut în Italia reședința, domiciliul în sens fiscal sau prezența fizică. În situațiile în care România și Italia ar considera aceeași persoană rezidentă fiscal, convenția bilaterală conține criterii pentru stabilirea statului de rezidență în scopul aplicării tratatului.
Cazurile de mutare în cursul anului, muncă în ambele țări, familie rămasă în România sau locuințe disponibile în ambele state trebuie analizate individual. Simplul calcul al celor 183 de zile nu rezolvă întotdeauna toate problemele de rezidență fiscală.
Proprietățile din România pot trebui declarate în Italia
Românii rezidenți fiscal în Italia care dețin case, apartamente, terenuri sau alte drepturi reale asupra unor imobile din România trebuie să verifice obligațiile de monitorizare fiscală și eventuala aplicare a IVIE – impozitul italian asupra valorii imobilelor situate în străinătate.
Nu este suficient argumentul că imobilul nu a fost închiriat ori că pentru el se plătește deja impozit local în România. Obligația de declarare și existența efectivă a unui impozit de plată sunt două probleme diferite.
Calculul poate ține cont de valoarea imobilului, cota de proprietate, perioada deținerii, destinația bunului și impozitele patrimoniale plătite în România, dacă acestea îndeplinesc condițiile pentru recunoaștere.
Conturile bancare din România nu trebuie ignorate
Conturile, depozitele, investițiile și alte active financiare deținute în România pot intra în obligațiile italiene de monitorizare fiscală. În formularul Redditi este utilizat cadrul RW, iar formularul 730 permite, în prezent, declararea anumitor investiții și active externe prin cadrul W.
În funcție de valori și de natura activelor, poate deveni relevantă IVAFE – impozitul asupra activelor financiare deținute în străinătate.
Pentru conturile și depozitele bancare externe există praguri și reguli distincte privind monitorizarea și plata IVAFE. De aceea, afirmația că „orice cont din România trebuie impozitat în Italia” este incorectă. Trebuie verificate soldul maxim cumulat, soldul mediu, perioada deținerii și tipul activului.
Ce cheltuieli pot reduce impozitul
Declarația poate permite recunoașterea unor cheltuieli deductibile sau care dau dreptul la o reducere de impozit. Printre cele mai cunoscute se află, în condițiile și limitele prevăzute de lege:
- anumite cheltuieli medicale;
- dobânzile pentru creditul locuinței principale;
- anumite cheltuieli de educație;
- primele pentru anumite asigurări;
- contribuțiile de asigurări sociale și pensiile facultative;
- cheltuielile pentru renovări eligibile;
- anumite cheltuieli de chirie;
- cheltuielile pentru activitățile sportive ale copiilor;
- unele donații către organizații eligibile.
Nu orice bon sau factură produce automat o reducere fiscală. Pentru numeroase cheltuieli este necesară plata printr-un mijloc trasabil, iar documentele trebuie să respecte condițiile fiscale.
Ce este declarația precompletată
Agenzia delle Entrate pune la dispoziția contribuabililor o declarație precompletată, care poate conține date primite de la angajatori, INPS, farmacii, medici, bănci, instituții de învățământ și alte entități.
În 2026, formularul 730 precompletat a putut fi consultat începând cu 30 aprilie și transmis începând cu 14 mai. Accesul se face prin SPID, CIE, CNS sau alte credențiale admise de administrația fiscală.
Faptul că declarația este precompletată nu înseamnă că este în mod automat completă și corectă. Veniturile din România, anumite active externe sau unele cheltuieli pot lipsi. Contribuabilul rămâne responsabil pentru informațiile transmise.
Unde poate fi depusă declarația
Declarația poate fi transmisă:
- direct, prin serviciile online ale Agenzia delle Entrate;
- prin intermediul unui CAF – Centro di Assistenza Fiscale;
- printr-un commercialista sau alt profesionist autorizat;
- în anumite situații, prin angajatorul care oferă asistență fiscală.
Pentru o persoană care are numai un salariu italian și câteva cheltuieli medicale, declarația precompletată poate fi relativ simplă. Dacă există venituri, conturi, proprietăți sau impozite plătite în România, este prudent să fie consultat un CAF ori un specialist care cunoaște fiscalitatea internațională.
Ce documente trebuie pregătite
- actul de identitate și codice fiscale;
- toate documentele Certificazione Unica 2026;
- declarația depusă în anul anterior;
- documentele privind cheltuielile deductibile sau detraibile;
- contractul de chirie și plățile efectuate, dacă sunt relevante;
- documentele privind veniturile obținute în România;
- dovezile impozitelor plătite definitiv în România;
- extrasele conturilor și investițiilor din România;
- actele și valorile fiscale ale proprietăților din România;
- documentele privind componența familiei și persoanele aflate în întreținere.
Pentru declarația aferentă veniturilor din 2025, documentele justificative trebuie, în general, păstrate până la 31 decembrie 2031, fără a exclude eventualele termene diferite aplicabile unor situații speciale.
Ce riști dacă nu declari veniturile sau bunurile din România
Nedeclararea unor venituri ori active externe poate conduce la recalcularea impozitului, dobânzi și sancțiuni. Riscurile pot fi mai mari în cazul obligațiilor de monitorizare fiscală privind patrimoniul deținut în străinătate.
Administrațiile fiscale din statele Uniunii Europene schimbă informații despre venituri, conturi și anumite active financiare. Existența bunurilor în România nu înseamnă că informațiile sunt în afara accesului autorităților italiene.
Dacă o declarație anterioară conține o eroare, problema nu trebuie ignorată. În funcție de situație, poate fi depusă o declarație corectivă sau integrativă, iar sancțiunile pot fi reduse prin mecanismul italian de conformare voluntară, ravvedimento operoso.
Întrebările pe care trebuie să le adresezi unui CAF
- Sunt rezident fiscal în Italia pentru anul 2025?
- Pot folosi 730 sau trebuie să depun Redditi Persone Fisiche?
- Trebuie să declar veniturile primite din România?
- Pot cere credit fiscal pentru impozitul plătit în România?
- Trebuie să declar locuința sau terenul deținut în România?
- Conturile mele românești intră în cadrul W sau RW?
- Datorez IVIE ori IVAFE?
- Am dreptul la o rambursare pentru cheltuielile efectuate?
Știați că? Declarația precompletată nu trebuie acceptată fără verificare. Chiar dacă datele provin de la angajatori, bănci și furnizori de servicii medicale, contribuabilul trebuie să controleze dacă veniturile, cheltuielile și informațiile despre bunurile din străinătate sunt complete.
Materialul are caracter informativ. Tratamentul fiscal depinde de rezidență, tipul venitului, contracte și documentele fiecărui contribuabil. Pentru situațiile care implică România și Italia este recomandată verificarea la un CAF sau la un specialist în fiscalitate internațională.
Poate te interesează și: Ce trebuie să știe românii care se mută în Italia în 2026. Acte, rezidență și primele lucruri de făcut