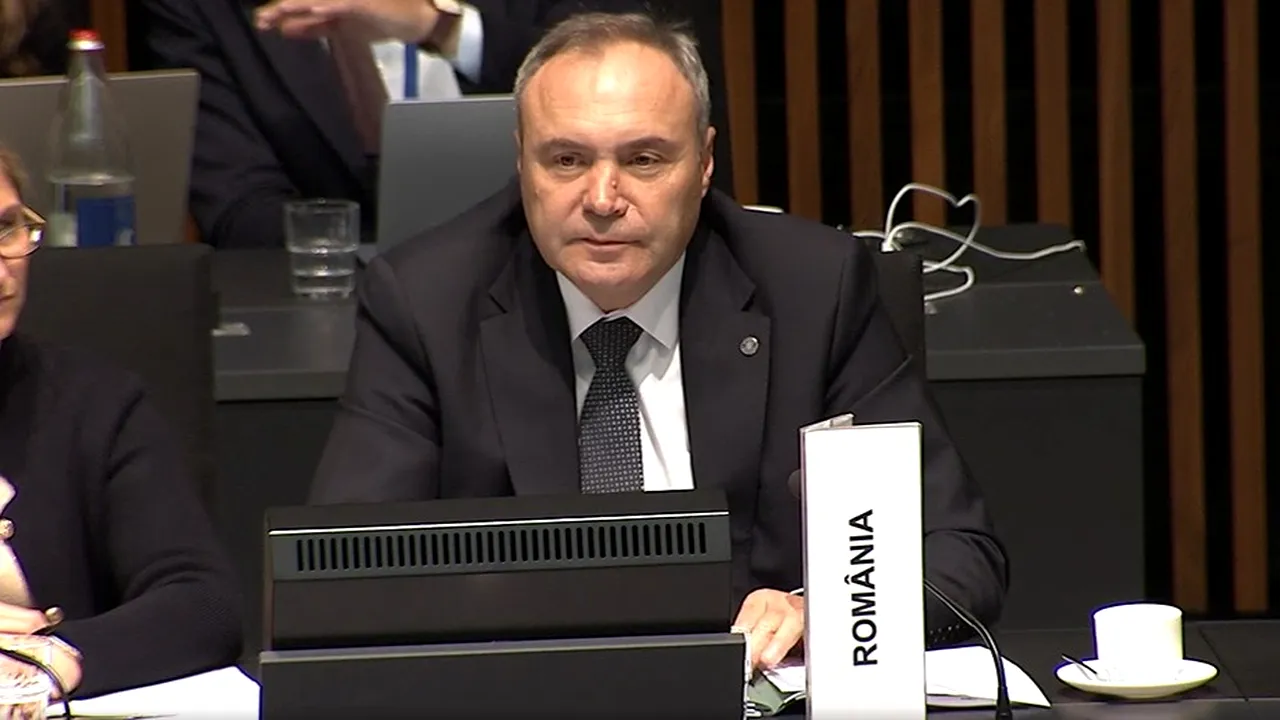


România susține obiectivul general al propunerii discutate în Consiliul TTE, respectiv reducerea costurilor la energie pentru gospodării și întreprinderi, și printr-o utilizare mai eficientă a rețelelor electrice și, respectiv, sprijinirea electrificării, a declarat ministrul Energiei, Dumitru Chisăliță, a susținut joi, la prima sa participare la reuniunea Consiliului Uniunii Europene pentru Transporturi, Telecomunicații și Energie (TTE – Energie)
„În ceea ce privește tarifele de rețea, considerăm că principiile europene comune pot contribui la îmbunătățirea eficienței și transparenței. Cu toate acestea, rețele electrice diferă semnificativ de la un stat membru la altul, atât în ceea ce privește infrastructura, dar mai ales prin necesarul diferit de investiții. Din acest motiv, flexibilitatea națională este esențială. Autoritățile naționale de reglementare ar trebui să păstreze marja de aprecieri necesară pentru a adapta metode de tarifare la circumstanțele naționale. Avem, de asemenea, preocupări cu privire la armonizarea suplimentară a structurilor și metrologia de tarifare prin acte delegate sau acte de punere în aplicare. Considerăm că o abordare bazată pe principii comune, combinată cu flexibilitatea autorităților naționale de reglementare, este cea mai adecvată în acest moment”, a declarat Dumitru Chisăliță, în discursul de la masa discuțiilor.
„În ceea ce privește impozitarea energiei electrice, România susține obiectivele de a face energia electrică mai accesibilă și de a încuraja electrificarea. Cu toate acestea, avem preocupări serioase în legătură cu articolul 18C, deoarece considerăm că aspectele fiscale ar trebui să fie abordate în cadrul fiscal adecvat al Uniunii Europene, în special prin directiva privind impozitarea energiei, cu respectarea deplină a principiului unanimității. Din acest motiv, România susține eliminarea articolului 18C din această propunere și abordarea aspectelor fiscale prin procedură legislativă adecvată în domeniul fiscal”, a subliniat ministrul român.
Este vorba de o un articol cuprins în documentul aflat pe agenda discuțiilor TTE-Energie de joi, respectiv propunerea de Regulament al Parlamentului European și al Consiliului de modificare a Regulamentului (UE) 2019/943 în ceea ce privește adaptarea facturilor la energie electrică din Uniune la cerințele viitoare, prin reducerea costurilor sistemului și încurajarea electrificării și a digitalizării.
„Rămânem angajați să colaborăm în mod constructiv pentru a ajunge la un acord care să reducă costurile energiei electrice, să sprijine competitivitatea și să respecte competențele naționale. De asemenea, suntem de acord cu o întâlnire în care să fie prezente și ministerele de finanțe, tocmai datorită evoluțiilor spectaculoase, din păcate, în mod negativ, ale prețurilor la energie și la gaze naturale din ultima perioadă și a găsi soluții reale cât mai repede, deoarece iarna bate la ușă”, a conchis Dumitru Chisăliță.
Articolul 18c, privind Impozitarea energiei electrice, propune:
„1. Statele membre promovează utilizarea energiei electrice ca sursă de energie prin adoptarea unui cadru fiscal de sprijin.
Teoretic, România respectă principiu enunțat în propunere. În prezent, acciza la energie electrică este de 3,84 lei/MWh, pentru cea utilizată în scopuri comerciale și de 7,68 lei/MWh pentru cea folosită în scopuri necomerciale.
La gaze, acciza este de 1,31 lei/GJ (4,72 lei/MWh) pentru scopuri comerciale și 2,46 lei/GJ (8,86 lei/MWh) pentru scopuri necomerciale.
Traducere realizată cu ajutorul inteligenței artificiale.